[2019.07.19.자 국세신문] 국세청, 해명자료 검토결과 안내문 또는 과세예고통지
[2019.07.19.자 국세신문] 국세청, 해명자료 검토결과 안내문 또는 과세예고통지 해야
주식변동조사(2)
1. 서언
주식변동조사란 출자, 증자, 감자, 매매 등 주주의 주식이 변동되는 과정에서 관련 주주 및 해당 법인의 제세 탈루 여부를 확인하는 세무조사이다.
지난 글에서는 주식변동조사업무 일반, 주식변동조사 조사관할, 주식변동조사 전 서면검토에 대해 살펴보았는데, 본 글에서는 실지조사대상자를 선정하기 전 단계 업무인 주식변동 서면확인 제도에 대해 설명하기로 한다.
2. 주식변동 서면확인 제도
가. 주식변동 서면확인의 의의
1) 주식변동 서면확인
주식변동 서면확인 제도는 실지조사대상자를 선정하기 전 단계의 업무로, 서면확인대상자에게 증여혐의 내용에 대한 우편질문을 통해 질문을 하고, 그 제출된 해명자료를 검토해 실지조사 여부를 판단함으로써, 납세자의 실지조사에 대한 심리적 부담을 줄여주고 조사업무의 효율을 높이기 위해 실시하고 있는 제도이다.
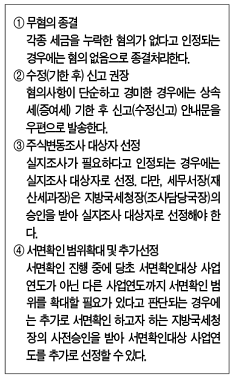
따라서 과세관청이 우편 등의 질문에 의해 납세자에게 주식취득자금 등에 대한 소명을 요구하고 납세자의 해명내용이 조세탈루 혐의가 없는 것으로 판단되는 때에는 세무조사 없이 사실확인으로 종결된다.
그러나 납세자가 정당한 사유 없이 소명에 응하지 않아 실지조사를 통해 증여세 탈루의 혐의를 입증해야 하는 경우와 혐의사항이 명백하여 실지조사를 실시할 필요가 있다고 판단되는 경우에는 주식변동 서면확인 후 조사대상자로 선정해 주식변동조사를 실시할 수 있다.
2) 주식변동 서면확인에 대한 과세관청 업무담당
각 지방국세청 조사국 중 업무 담당국에서 시행하고, 관할세무서 재산세과에서는 각 지방청의 위임조사나 세무서 자체 선정한 주식변동 서면확인 대상자에 대해 서면확인을 실시한다.
3) 주식 변동에 대한 해명자료 제출 안내문(우편질문)
관할 지방국세청장(조사담당국장) 또는 세무서장(재산세과장)은 선정된 서면확인 대상자의 주식변동 서면확인을 실시하는 경우에는 납세자가 제출해야 할 거래증명 서류 등을 구체적으로 기재한 주식 등 변동에 대한 해명자료 제출 안내문을 우편으로 발송해 해명 자료를 제출하도록 안내해야 한다.
주식 등 발행법인 및 개별주주(개인/법인)에게 우편질문서를 발송하며, 질문대상 개별주주가 법인의 사주일가로 다수인 경우에는 법인의 협조를 받아 주식발행법인에게 일괄 발송해 해명기회를 제공한다.
나. 주식변동 서면확인 사항
(본 항은 윤창인, 세무조사실무 p.1044 이하 내용을 참조했다.)
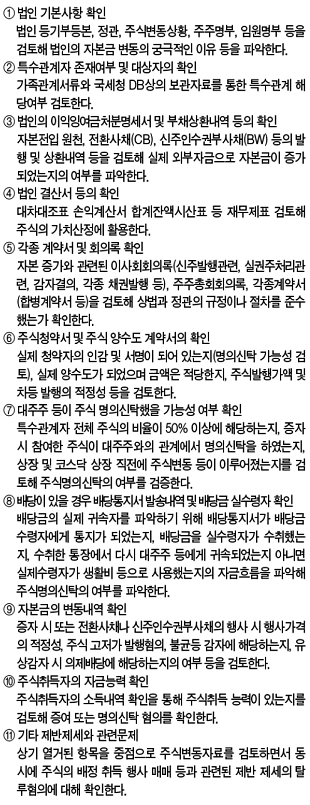
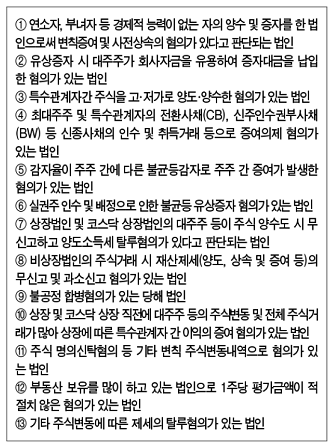
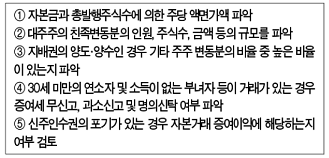
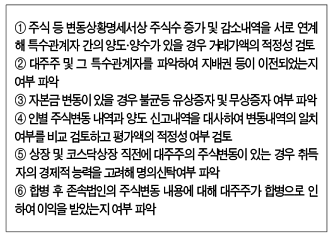
1) 기본적인 검토사항
지방국세청장(조사담당국장) 또는 세무서장(재산세과장)은 서면확인 기간이 종료된 때에는 서면확인 종료일까지 확보된 자료에 따라 처리해야 한다.
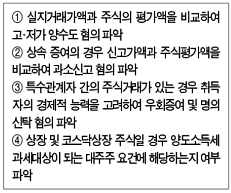
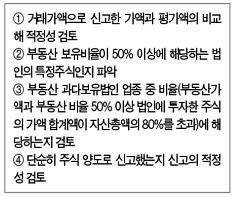
서면확인 담당부서는 수집된 자료와 서면요구를 거쳐 수집한 자료를 근거로 검토할 기본적인 사항은 다음과 같다.
기존에 게시된 자료입니다. 본문에 기재된 날짜와 당시의 내용을 기준으로 참고해 주세요.
감병욱 변호사와 공저자들이 함께 쓴 책
저서로 만나는 법률·세무
국경을 넘는 세금
감병욱, 김도현, 김병만, 최인순 공저
삼일인포마인 · 2026-10-13
(새 창)국경을 넘는 세금 사이트 (새 창)
상속과 절세, 그리고 신탁
김도현 · 감병욱 공저
삼일인포마인
(새 창)상속과 절세, 그리고 신탁 사이트 (새 창)
가상자산 과세
감병욱 · 김도현 · 김종철 · 선종민 공저
삼일인포마인 · 2026-09-04
(새 창)가상자산 과세 사이트 (새 창)
사업자를 위한 세무조사 가이드북
감병욱 · 김병만 · 김종철 · 소섭 공저
삼일인포마인 · 2026-07-20
(새 창)
업종별·세목별 세무조사 절차와 실무(증보판)
감병욱, 김병만, 소섭 공저
삼일인포마인 · 2026-01-27
(새 창)
부(富)의 이전에 대한 세무조사 가이드북
감병욱 · 김도현 · 류창현 공저
삼일인포마인 · 2026-01-06
(새 창)
조세법총론(절판)
감병욱, 박승재, 김준석 공저
영화조세통람 · 2017
상담 안내
전화 또는 이메일로 문의해 주세요.